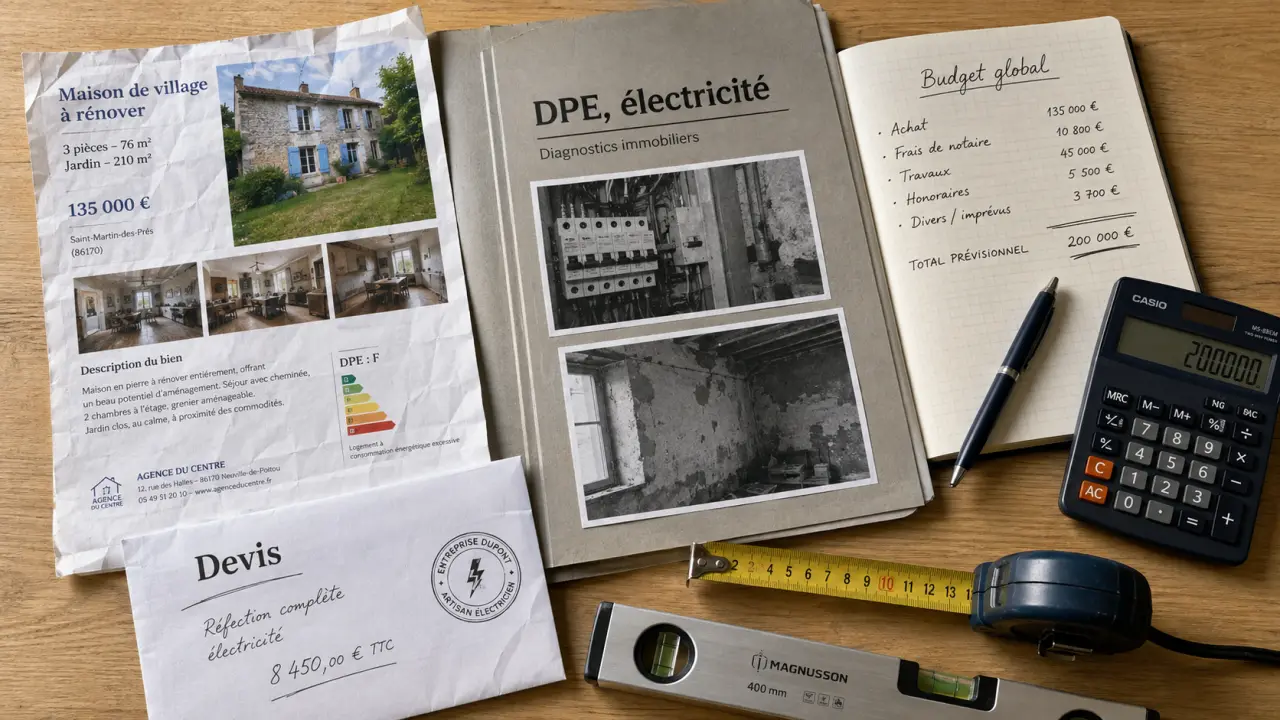
Un bien à rénover peut être une bonne affaire, à condition de ne pas confondre potentiel et budget réel. Avant de signer, il faut vérifier que le prix d’achat, le coût des travaux, les frais annexes et le financement s’équilibrent. Une maison avec travaux se juge d’abord sur un budget global, puis sur son charme.
Voir l’opportunité sans sous-estimer le risque
Acheter un logement ancien à rénover permet souvent d’accéder à une surface, un quartier ou un terrain qui seraient hors budget dans le neuf ou dans l’ancien déjà rénové. C’est aussi l’occasion de personnaliser le bien : redistribuer les pièces, améliorer l’isolation, changer le chauffage, refaire la cuisine ou la salle de bains.
Budget et mensualité d'achat avec travaux
Mais la bonne affaire n’existe que si la décote du bien compense réellement les travaux. Une toiture fatiguée, une installation électrique ancienne, un mauvais DPE ou un assainissement non conforme peuvent transformer une négociation séduisante en chantier coûteux. Pour des travaux significatifs, les estimations courantes peuvent vite atteindre 500 à 1000 euros / m2 selon l’état initial, le niveau de finition et la complexité technique.
Le bon raisonnement : prix total, pas prix affiché
Le prix affiché par le vendeur n’est qu’une partie de l’équation. Il faut additionner le prix d’achat, les frais de notaire, les travaux prioritaires, les travaux de confort, les éventuelles autorisations administratives, les frais de relogement temporaire et une marge de sécurité. Sans cette vision globale, on risque d’acheter une maison “pas chère” qui devient plus coûteuse qu’un bien déjà rénové.
Une bonne méthode consiste à séparer les travaux en trois colonnes : indispensables, recommandés et différables. Les indispensables concernent la sécurité, l’étanchéité, le chauffage, l’électricité, l’assainissement ou la structure. Les travaux différables relèvent plutôt de l’esthétique ou du confort, sauf s’ils bloquent l’habitabilité.
Chiffrer les travaux avant de négocier
La négociation la plus crédible n’est pas celle qui consiste à annoncer un rabais au hasard, mais celle qui s’appuie sur des preuves. Diagnostics immobiliers, devis d’artisans, photos, avis d’un maître d’œuvre ou d’un architecte : plus le dossier est documenté, plus la discussion avec le vendeur devient rationnelle.
Les diagnostics à lire avec attention
Le DPE donne une première lecture de la performance énergétique, mais il ne suffit pas. Les diagnostics électricité et gaz prennent une vraie valeur quand les installations ont plus de 15 ans. Il faut aussi regarder l’état de la toiture, des menuiseries, des murs enterrés, de la ventilation et de l’humidité, ainsi que, selon les régions, les risques comme la mérule.
Si la maison n’est pas raccordée au réseau public de collecte des eaux usées, l’assainissement non collectif doit être examiné de près. Une mise aux normes peut peser lourd dans le budget et doit être anticipée avant l’offre d’achat.
Négocier sans braquer le vendeur
Pour ne pas faire fuir le vendeur, évitez le discours vague du type “il y a beaucoup de travaux”. Préférez une approche factuelle : “le devis toiture chiffre la reprise à tel montant”, “le diagnostic signale une anomalie électrique”, “le DPE implique une rénovation énergétique pour atteindre le niveau souhaité”. Vous ne critiquez pas la maison, vous expliquez le coût nécessaire pour la remettre au niveau attendu.
La boussole d’un achat avec travaux n’est pas le coup de cœur, mais l’ordre des priorités. Quand vous visitez, demandez-vous toujours ce qui protège le bien, ce qui le rend habitable, ce qui réduit les charges, puis seulement ce qui l’embellit. Cette hiérarchie évite de consacrer le budget à une cuisine visible dès l’entrée alors que l’isolation, la ventilation ou la toiture conditionnent la valeur réelle de la maison.
Financer achat et rénovation avec le bon montage
Le financement est le cœur du projet. Plusieurs solutions existent, mais elles n’ont pas les mêmes effets sur la durée, le coût total et la souplesse du chantier. Le bon montage dépend du montant des travaux, du calendrier et de la capacité à supporter plusieurs décaissements.
| Solution | À privilégier si | Point de vigilance |
|---|---|---|
| Prêt immobilier avec travaux | Vous achetez et rénovez dans un budget global | La banque demande généralement des devis et débloque les fonds progressivement |
| Prêt travaux classique | Le montant est limité ou les travaux viennent après l’achat | Souvent assimilé à un crédit à la consommation, avec une durée généralement limitée à 7 ou 10 ans |
| Prêt personnel | Vous cherchez de la flexibilité sur de petits travaux | Le taux peut être moins avantageux et le coût mensuel plus élevé |
| Aides publiques | Les travaux améliorent la performance énergétique | Elles complètent le plan de financement mais ne remplacent pas l’apport ou le crédit |
Pourquoi intégrer les travaux au prêt immobilier ?
Inclure les travaux dans le crédit immobilier permet souvent de piloter une mensualité unique et d’étaler le remboursement sur une durée plus longue. Contrairement à un prêt travaux classique limité dans le temps, un crédit immobilier avec travaux peut s’inscrire dans une durée de 15 ans ou 20 ans, selon le profil emprunteur, le projet et l’accord bancaire.
Ce montage évite aussi d’accumuler plusieurs crédits qui déséquilibrent le taux d’endettement. Il donne une vision plus lisible du reste à vivre et rassure la banque, à condition que le budget soit solide et que les travaux soient précisément documentés.
Devis, factures et déblocage des fonds
Les banques demandent généralement des devis avant d’accorder un prêt immobilier avec travaux. Le déblocage des fonds se fait ensuite progressivement, sur présentation des factures ou justificatifs. L’argent destiné au chantier n’est donc pas toujours versé en une seule fois sur votre compte : il suit l’avancement réel des travaux.
Peut-on acheter sans devis ? Techniquement, un dossier peut être étudié, mais il sera plus fragile. Sans chiffrage, la banque évalue mal le risque et l’acheteur négocie moins bien. Peut-on faire les travaux soi-même ? C’est parfois possible sous conditions, notamment en conservant les factures d’achat des matériaux, mais la main-d’œuvre personnelle n’est pas financée comme une facture d’entreprise.
Identifier les travaux finançables et les aides mobilisables
Les travaux éligibles dépendent du type de prêt et de la politique de l’établissement prêteur. En pratique, les financements couvrent surtout les travaux liés au bien : rénovation énergétique globale, isolation, toiture, chauffage performant, salle de bains, cuisine, extension, surélévation, reconfiguration intérieure ou aménagement extérieur attaché à la maison. L’idée reste la même : financer ce qui améliore durablement le logement.
En revanche, le mobilier et l’électroménager non encastré sont généralement exclus. La logique est simple : le prêt immobilier finance ce qui reste dans le bien ou en améliore la structure, pas ce qui peut être déplacé ou remplacé facilement.
MaPrimeRénov’, Éco-PTZ et France Rénov’
Pour une rénovation énergétique, les aides publiques peuvent réduire le reste à charge. MaPrimeRénov’ et l’Éco-PTZ font partie des dispositifs à étudier, notamment lorsque les travaux portent sur l’isolation, le chauffage ou une rénovation d’ampleur. Les conditions varient selon la nature des travaux, les revenus, le logement et les professionnels mobilisés.
La plateforme officielle France Rénov’ permet de vérifier les aides envisageables et d’éviter les mauvaises interprétations. C’est une étape utile avant de figer le plan de financement, car une aide espérée mais non obtenue peut créer un trou de trésorerie au moment du chantier.
Sécuriser l’achat avant la signature
La dernière étape consiste à transformer l’intention d’achat en décision maîtrisée. Avant de signer, il faut vérifier que le financement est cohérent, que les travaux prioritaires sont identifiés et que les risques réglementaires ne sont pas sous-estimés.
- Faire établir plusieurs devis pour les postes lourds : toiture, isolation, chauffage, électricité, plomberie, menuiseries.
- Relire les diagnostics avec attention, surtout DPE, électricité, gaz, amiante, plomb et assainissement.
- Vérifier les autorisations si le projet prévoit une extension, une surélévation, une modification de façade ou un changement de destination.
- Contrôler les travaux déjà réalisés : des travaux non déclarés peuvent poser problème à la revente ou auprès de l’assurance.
- Prévoir une marge de sécurité pour les imprévus, car une rénovation révèle souvent des sujets invisibles lors de la visite.
Si le bien est en copropriété, même lorsqu’il s’agit d’une maison dans un ensemble immobilier, il faut aussi consulter les procès-verbaux d’assemblée générale, les charges et les travaux votés ou à venir. Des travaux de copropriété peuvent s’ajouter à votre budget personnel.
Enfin, ne vous contentez pas d’une mensualité acceptable sur le papier. Testez votre projet avec une simulation de crédit immobilier incluant les travaux, l’assurance, les frais et le calendrier de déblocage. Si le budget reste tenable même avec une marge d’imprévu, l’achat peut devenir une vraie opportunité. S’il ne tient que grâce à des estimations optimistes, mieux vaut renégocier, revoir le programme de rénovation ou passer à un autre bien.